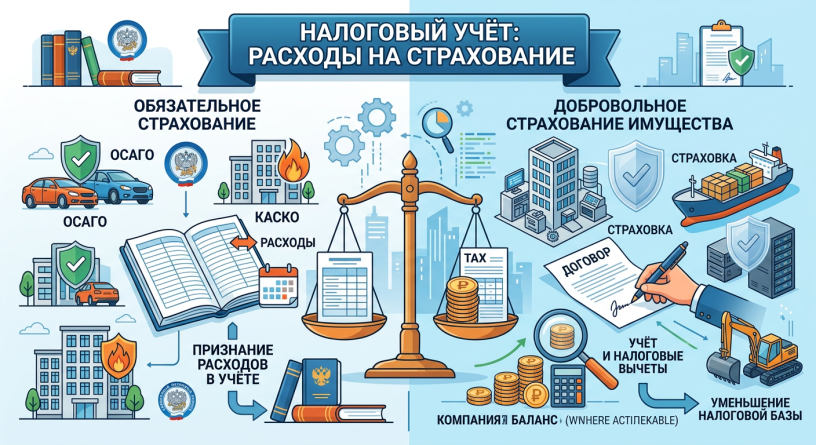
Обязательное страхование
Обязательное страхование в налоговом учёте относится к прочим расходам, связанным с производством и реализацией. Основание — статья 263 Налогового кодекса РФ. Расходы признаются в том отчётном периоде, к которому они относятся, а при единовременной уплате страховой премии по договору сроком более одного отчётного периода — равномерно в течение срока действия договора пропорционально количеству календарных дней .
Типичный пример — ОСАГО. Страховая премия по такому договору не включается в первоначальную стоимость автомобиля, а списывается в прочие расходы. Если полис оплачен разово, например, 1 сентября на год вперёд, бухгалтер ежемесячно признаёт часть суммы. Для договора на 6 570 рублей ежемесячная доля составит около 540 рублей исходя из 30 дней .
Отдельного внимания заслуживает страхование чужого имущества. Налоговики долгое время спорили, можно ли относить такие затраты на расходы. Президиум ВАС РФ в постановлении от 14 мая 2013 г. № 16805/12 по делу № А40-18322/12-115-42 подтвердил: банк вправе учесть затраты на страхование инкассируемых денежных средств клиентов. Логика проста — банк несёт ответственность за сохранность этих средств и компенсирует потери при утрате .
Тот же подход применяется к перевозчикам и хранителям. Арендатор, страхующий арендованное имущество, также может отнести взносы на расходы, поскольку отвечает перед арендодателем за его сохранность . Для признания затрат достаточно документального подтверждения и экономической обоснованности — направленности на получение дохода .
- ОСАГО — прочие расходы, списание равномерно в течение срока действия полиса.
- Страхование ответственности владельца опасного объекта — учитывается, если обязанность установлена законодательством РФ или международными требованиями .
- Страхование чужого имущества — признаётся обоснованным при наличии ответственности страхователя перед собственником .
Добровольное имущественное страхование
Расходы на добровольное имущественное страхование организация вправе учитывать при расчете налога на прибыль. Перечень таких видов страхования закреплен в статье 263 Налогового кодекса. Среди них — страхование транспорта, грузов, основных средств производственного назначения, товарно-материальных запасов, урожая сельскохозяйственных культур и животных, а также иного имущества, которое используется в деятельности, направленной на получение дохода .
С 31 августа 2023 года перечень расширили. Теперь в составе прочих расходов можно учитывать взносы по другим видам добровольного имущественного страхования, если такое страхование является условием ведения деятельности либо направлено на компенсацию расходов или убытков, которые могут возникнуть при страховом случае и которые учитываются для целей налогообложения .
Суммы взносов включаются в состав прочих расходов в размере фактических затрат. Это значит, что для целей главы 25 НК РФ нормирование таких расходов не применяется .
- Страхование средств транспорта, включая арендованные объекты, содержание которых относится к расходам на производство и реализацию.
- Страхование грузов и товарно-материальных запасов.
- Страхование основных средств производственного назначения, нематериальных активов и объектов незавершенного капитального строительства.
- Страхование рисков, связанных с выполнением строительно-монтажных работ.
- Страхование урожая сельскохозяйственных культур и животных.
- Страхование иного имущества, используемого в приносящей доход деятельности.
Отдельного внимания заслуживает страхование ответственности. Такие взносы учитываются, если страхование является условием осуществления деятельности в силу международных обязательств России или общепринятых международных требований. Кроме того, в перечне прямо названы страхование рисков при финансировании и строительстве олимпийских объектов, страхование имущественных интересов при обращении банковских карт, экспортных кредитов и инвестиций, а также страхование в целях финансирования мероприятий по предупреждению и ликвидации разливов нефти и нефтепродуктов .
Метод начисления (ОСНО)
При общей системе налогообложения организации по общему правилу применяют метод начисления. Статьи 271 и 272 НК РФ устанавливают: доходы и расходы признаются в том отчетном периоде, в котором они имели место, независимо от фактического поступления денег или выплаты средств .
Для выручки от реализации ключевая дата — день перехода права собственности на товары, результаты работ или услуги. Полученные авансы в базу по налогу на прибыль не включаются. Выручка учитывается без НДС .
Расходы признаются в том периоде, к которому относятся, исходя из условий сделок. Материальные расходы, оплата труда, страховые взносы и прочие затраты списываются по правилам статьи 272 НК РФ. При этом расходы должны быть экономически обоснованы и документально подтверждены .
Отдельный порядок действует для договоров с длительным технологическим циклом. Если поэтапная сдача работ не предусмотрена, доход распределяется самостоятельно. Организация может выбрать принцип равномерности, пропорциональности доле фактических расходов или иной экономически обоснованный способ. Выбранный метод фиксируется в учетной политике для целей налогообложения .
- Дата признания выручки от реализации — день перехода права собственности.
- Авансы, полученные от покупателей, в доходы по налогу на прибыль не включаются.
- Проценты по займам и кредитам включаются во внереализационные доходы в последний день каждого месяца отчетного периода.
- По длящимся договорам без поэтапной сдачи доход распределяется с учетом принципа равномерности или пропорционально расходам.
Для процентных доходов по долговым обязательствам действует специальное правило. Организация, применяющая метод начисления, отражает проценты в составе внереализационных доходов ежемесячно, в последний день отчетного периода, на протяжении всего срока действия договора. Произвольно выбрать другой период, например только дату возврата займа, нельзя .
Метод начисления применяется и к операциям с ценными бумагами. Купонный доход по облигациям отражается на конец отчетного периода, если бумага не продана и не погашена. Для целей налога на прибыль действует пониженная ставка по отдельным видам долговых обязательств, а сумма налога перечисляется в установленные НК РФ сроки .
Общая система налогообложения (ОСНО)
ОСНО — это базовый налоговый режим, который применяется по умолчанию, если бизнес не подал уведомление о переходе на специальный режим или утратил право на его использование. В отличие от упрощённой системы, здесь нет ограничений по годовой выручке, стоимости основных средств или численности сотрудников. Это делает ОСНО предсказуемым выбором для компаний, которые планируют масштабирование и не хотят рисковать потерей статуса из-за превышения лимитов.
Главная особенность ОСНО — уплата налога на прибыль организаций (для юридических лиц) или НДФЛ с предпринимательского дохода (для индивидуальных предпринимателей). Кроме того, бизнес на общем режиме признаётся плательщиком НДС. С 2026 года правила по НДС для спецрежимов изменились: порог освобождения от налога для УСН снизился до 20 млн рублей по доходам за 2025 год . На ОСНО такой льготы нет — обязанность по исчислению налога возникает независимо от объёма выручки. Это обстоятельство важно учитывать при выборе режима: если покупатели не готовы компенсировать НДС в цене, нагрузка ложится на продавца.
Учёт доходов и расходов на ОСНО ведётся методом начисления. Выручка признаётся в момент отгрузки или подписания акта, даже если деньги ещё не поступили на счёт. Расходы списываются по мере возникновения обязательств, а не по факту оплаты. Такой подход даёт более прозрачную картину финансового результата, но требует внимательной работы с дебиторской задолженностью. Кассовый метод на ОСНО доступен лишь ограниченному кругу организаций — как правило, тем, чья средняя выручка за предыдущие четыре квартала не превышает установленного порога.
Кассовый метод (УСН)
На упрощённой системе налогообложения кассовый метод — это не опция, а обязательное правило. Доход признаётся в тот день, когда деньги фактически поступили на расчётный счёт или в кассу, либо когда задолженность погашена иным способом . Для розничной торговли момент признания выручки привязан к поступлению оплаты, а не к отгрузке товара. Если покупатель вносит предоплату, она сразу включается в налоговую базу. При возврате аванса доходы уменьшаются в том периоде, когда средства ушли обратно клиенту .
ФНС в разъяснениях отдельно подчёркивает: при оплате пластиковой картой доход возникает не в момент формирования кассового чека, а в день зачисления средств на счёт продавца . Этот нюанс часто упускают, хотя он напрямую влияет на распределение выручки между отчётными периодами. Для бизнеса, работающего на стыке режимов — например, переходящего с УСН на автоУСН, — критично отслеживать даты фактического поступления денег, а не даты продаж.
Расходы на УСН также подчиняются кассовому принципу: затраты признаются после оплаты. Однако для товаров, приобретённых для перепродажи, действует дополнительное условие — списать их стоимость можно только по мере реализации . Это создаёт разрыв между моментом оплаты поставщику и моментом уменьшения налоговой базы. Планируя закупки, стоит учитывать этот лаг: деньги уже потрачены, а расход ещё не учтён.
С 2026 года перечень расходов, которые можно учесть на УСН с объектом «доходы минус расходы», перестал быть закрытым. Федеральный закон № 425-ФЗ дополнил статью 346.16 НК РФ подпунктом 45, разрешив уменьшать доходы на «иные расходы», если они экономически обоснованы, документально подтверждены и направлены на получение дохода . На практике это означает, что бизнес получил больше свободы в признании затрат, но и больше ответственности за их обоснование перед налоговым органом.
Отдельного внимания заслуживает взаимодействие УСН с НДС. С 2026 года лимит доходов для освобождения от НДС на упрощёнке составляет 20 млн рублей, и он определяется именно кассовым методом нарастающим итогом . Если предприниматель совмещает УСН и патент, доходы по обоим режимам суммируются для расчёта этого порога. Превышение лимита не означает автоматического перехода на ОСНО, но влечёт обязанность уплачивать НДС по пониженным или стандартным ставкам. Для компаний с неравномерной выручкой — например, сезонных — кассовый метод даёт возможность точнее прогнозировать момент наступления этой обязанности.
УСН «Доходы минус расходы»
Этот вариант упрощёнки выбирают предприниматели, у которых доля подтверждённых затрат стабильно высока. Логика проста: налогом облагается не вся выручка, а разница между поступлениями и расходами. В 2026 году для такого объекта на обычной УСН действуют ставки от 5 до 15 процентов в зависимости от региона и сферы деятельности .
Однако есть нюанс, который часто упускают из виду. Если рассчитанный налог окажется меньше минимального порога, заплатить придётся именно его. Речь идёт о 1 проценте от всех доходов . Для бизнеса с низкой маржой или сезонными провалами это правило становится решающим фактором при выборе режима.
Что даёт этот объект налогообложения на практике? Предприниматель получает возможность уменьшить налоговую базу на документально подтверждённые траты: закупку товаров, аренду, зарплату сотрудников, рекламу. Но расслабляться не стоит — налоговая внимательно следит за обоснованностью расходов. Список затрат, которые можно учесть, строго регламентирован Налоговым кодексом.
Отдельно стоит сказать про отчётность. Декларацию по УСН подают раз в год, авансовые платежи перечисляют ежеквартально. При этом страховые взносы за себя и за сотрудников никуда не исчезают — на УСН «Доходы минус расходы» их можно включить в затраты, что частично компенсирует финансовую нагрузку .
АУСН (автоматизированная УСН)
Автоматизированная упрощённая система — это принципиально иной подход к администрированию налогов. Здесь бизнес избавлен от большинства привычных процедур: декларации сдавать не нужно, налог рассчитывает сама Федеральная налоговая служба на основе данных, которые поступают напрямую из уполномоченного банка и онлайн-касс .
Кто может воспользоваться режимом? Круг достаточно узкий. Годовой доход не должен превышать 60 миллионов рублей, штат — не больше пяти человек, а все расчёты с сотрудниками и контрагентами проходят исключительно в безналичной форме через счета в банках из специального реестра ФНС . Наличные выплаты зарплаты или расчёты с физическими лицами без статуса резидента автоматически закрывают дорогу на АУСН.
Ставки здесь выше, чем на классической упрощёнке, но взамен бизнес освобождается от страховых взносов за сотрудников и фиксированных взносов ИП за себя. Остаётся лишь платёж на травматизм — 2959 рублей в год . При объекте «Доходы» ставка составляет 8 процентов, при «Доходах минус расходах» — 20 процентов. Минимальный налог для второго варианта установлен на уровне 3 процентов от выручки .
Для кого эта система создана? В первую очередь для небольших предприятий и предпринимателей, которые ценят время и не хотят содержать бухгалтера в штате. Налоговая сама списывает необходимую сумму с расчётного счёта до 25 числа следующего месяца, а бизнесу остаётся лишь следить за корректностью отражения операций в личном кабинете .
Есть и ограничения по видам деятельности. АУСН недоступна для банков, страховщиков, ломбардов, производителей подакцизных товаров (кроме вин из собственного винограда), ювелиров, работающих с драгоценными металлами и камнями, а также для тех, кто занимается добычей стратегических полезных ископаемых . Не смогут применить режим и те, кто работает по агентским договорам в качестве посредника, — исключение сделано только для принципалов и комитентов.
