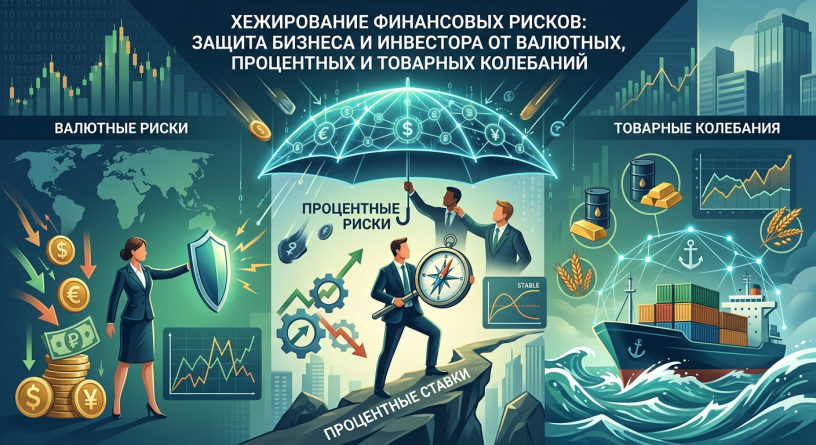
Что такое хеджирование и зачем оно нужно
Представьте себе компанию, которая через месяц ожидает поступления в евро, а расплачиваться ей предстоит в долларах. Курс может качнуться в любую сторону — и вместе с ним качнётся прибыль. Хеджирование решает именно эту задачу: оно фиксирует будущий финансовый поток, делая его предсказуемым независимо от рыночной суеты .
Строго говоря, хеджирование — это не способ заработать, а способ ограничить потери. Английское «hedge» означает «ограждать», и в финансовом контексте речь идёт об ограждении от неблагоприятного движения цен на валюту, процентные ставки или сырьё . Инструменты здесь разные — форварды, фьючерсы, опционы, но логика одна: противоположная позиция компенсирует убыток по основной сделке.
Зачем это нужно бизнесу? Причины прагматичные и вполне конкретные.
- Стабильность бюджета. Компания, знающая точную сумму будущих расходов или доходов, не закладывает в план «подушку» на случай курсовых скачков.
- Защита от событий, которые невозможно предугадать. Резкие движения на рынках случаются без предупреждения, и хедж смягчает удар .
- Предсказуемость отчётности. Для публичных компаний волатильность прибыли — раздражитель для инвесторов; хеджирование её сглаживает.
- Переговорная позиция. Зная свою себестоимость, проще договариваться с поставщиками и клиентами.
При этом важно понимать: хеджирование не устраняет риск полностью, а лишь переносит его в заранее известную плоскость. Более того, выбрав защиту, компания отказывается и от потенциальной выгоды, если рынок пойдёт в её пользу. Это плата за определённость — и её нужно осознавать до того, как контракт подписан .
Found
Простая аналогия: как фермер страхует свой урожай
Представьте фермера, который весной закладывает бюджет на весь сезон. Он знает: если осенью цена на пшеницу рухнет, техника останется без топлива, а кредит — без покрытия. Поэтому ещё до посевной он договаривается с переработчиком о фиксированной цене за тонну. Урожай ещё в земле, а выручка уже понятна. Это и есть логика хеджирования в чистом виде — не попытка угадать рынок, а решение зафиксировать параметры сделки, пока они приемлемы.
Хеджирование, если переводить с английского hedge буквально, означает «ограждать» или «страховать» . Фермер не покупает полис у страховой компании. Он заключает встречную сделку на срочном рынке, которая сработает в противоположном направлении от его основного бизнеса. Если пшеница подешевеет, прибыль по хеджу компенсирует убыток от продажи реального зерна. Если подорожает — фермер теряет на хедже, но выигрывает на урожае. Цель — не заработать больше, а убрать неопределённость.
Инструменты хеджирования финансовых рисков
Набор инструментов, которыми сегодня пользуются и корпорации, и частные инвесторы, вырос далеко за пределы аграрных контрактов. В основе — производные финансовые инструменты, чья стоимость привязана к базовому активу: валюте, акции, товару или процентной ставке. Каждый из них решает конкретную задачу, и выбор диктуется не модой, а характером риска, который нужно закрыть.
Фьючерсы — биржевые контракты на покупку или продажу актива в будущем по цене, зафиксированной сегодня . Их главное достоинство — прозрачность и ликвидность: биржа выступает посредником, гарантируя исполнение. Расчётные фьючерсы не предполагают физической поставки, поставочные — предполагают. Для производителя стали или импортёра кофе это способ зафиксировать цену на сырьё задолго до отгрузки.
Форварды выглядят похоже, но заключаются вне биржи, напрямую между сторонами . Гибкость здесь выше: можно оговорить любую дату и объём. Обратная сторона — кредитный риск контрагента. Если партнёр окажется несостоятельным, контракт останется лишь бумагой. Именно поэтому форварды чаще используют крупные компании, способные оценить надёжность визави.
Опционы дают покупателю право, но не обязанность совершить сделку по заранее определённой цене . Это принципиальное отличие от фьючерса. За это право покупатель платит премию продавцу. Если рынок пойдёт в невыгодную сторону, опцион можно не исполнять, потеряв только премию. Если в выгодную — прибыль от опциона компенсирует потери по основному активу. Инструмент дороже фьючерса, но и защищает мягче.
Отдельного упоминания заслуживают инструменты, которые только начинают завоёвывать российский рынок. Московская биржа готовится запустить торги кредитными дефолтными свопами (CDS) — контрактами, страхующими риск дефолта эмитента облигаций . Покупатель CDS платит премию продавцу, а тот берёт на себя обязательство компенсировать потери при наступлении кредитного события. Для держателей крупных пакетов облигаций это возможность не сбрасывать бумаги с дисконтом при первых признаках проблем у заёмщика.
- Полное хеджирование закрывает весь объём риска по конкретной позиции.
- Частичное ограничивает защиту долей портфеля, оставляя остальное открытым.
- Классическое работает с уже имеющимся активом, упреждающее — до его покупки.
- Перекрёстное применяют, когда прямого инструмента на нужный актив нет, и приходится использовать коррелирующий.
Важно понимать границу между хеджем и спекуляцией. Хеджер фиксирует цену и отказывается от потенциальной сверхприбыли ради предсказуемости. Спекулянт, наоборот, открывает позицию ради прибыли от движения рынка, принимая риск осознанно. Смешение этих ролей размывает саму суть защиты. Профессиональные казначейства крупных компаний строят политику хеджирования независимо от текущих прогнозов менеджеров — именно потому, что прогнозы слишком часто не сбываются .
Есть и практический нюанс, о котором забывают начинающие. Хеджирование не отменяет рисков полностью. Базовый актив и инструмент защиты могут двигаться не синхронно — это называется базисным риском. Кроме того, за производные инструменты нужно вносить гарантийное обеспечение, а значит, отвлекать ликвидность. И всё же для бизнеса с длинным производственным циклом или внешнеторговыми контрактами альтернативы хеджу нет: планировать бюджет на год вперёд, не зная курса валюты или цены сырья, — это управление вслепую.
